

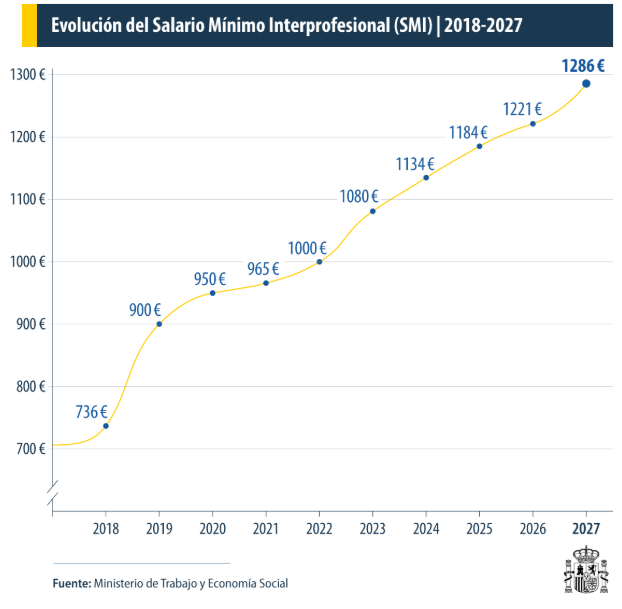
Así, a partir del 1 de enero de 2027, el SMI pasará de los 1.221 euros mensuales actuales a 1.286 euros brutos, lo que supone 65 euros más al mes ó 910 euros más al año.
El Consejo de Ministras y Ministros ha aprobado, a propuesta del Ministerio de Trabajo y Economía Social, elevar el importe del Salario Mínimo Interprofesional (SMI) un 5,3% a partir del 1 de enero de 2027 de acuerdo con lo establecido en el artículo 27 del Estatuto de los Trabajadores y en cumplimiento del artículo 35 de la Constitución Española para garantizar una remuneración suficiente que satisfaga las necesidades de las personas trabajadoras y las de sus familias.
Esta subida supone que una persona trabajadora a tiempo completo debe percibir esta garantía salarial como mínimo. El aumento se ha propuesto tras atender al informe de la Comisión Asesora para el Análisis del SMI que se presentó el 3 de noviembre y tras la consulta preceptiva a los agentes sociales.
También se da cumplimiento a lo dispuesto por el Comité Europeo de Derechos Sociales en aplicación de la Carta Social Europea con la que el Gobierno se ha comprometido.
Cuantías específicas
Las cuantías que tendrá el SMI en el año 2027 a partir del 1 de enero serán las siguientes:
- SMI mensual: 1.286 euros en 14 pagas (o 1.500,33€ en 12 pagas)
- SMI anual: 18.004 euros
- SMI diario: 42,87 euros
- SMI para personas con contrato de duración determinada: 60,88 euros por jornada legal en la actividad.
- SMI empleadas de hogar: 10,06 euros por hora efectivamente trabajada
Los trabajadores con ingresos iguales o inferiores a 18.004 euros no tributarán, mientras que entre 18.004 y 23.172 euros la deducción se irá reduciendo proporcionalmente según las tablas.
Una novedad destacable es que, a partir de 2027, los perceptores del salario mínimo dejarán de sufrir retenciones mensuales en sus nóminas, una práctica que hasta ahora se compensaba posteriormente en la declaración de la renta. El cambio en el reglamento del IRPF permitirá que quienes cobren el SMI no soporten retención alguna desde la primera nómina del año.
A continuación, se detalla una tabla con la evolución del SMI a lo largo de estos últimos años.
Añadir comentario
Comentarios